 २०८३ असोज ७, बुधबार
 २०८३ असोज ७, बुधबार

काठमाडौँ । वाणिज्य बैंकहरूले लिने र दिने ब्याजदरबीचको अन्तर अर्थात् स्प्रेडदर ५५ महिनायताकै न्यून विन्दुमा झरेको छ।
नेपाल राष्ट्र बैंकले हालै सार्वजनिक गरेको मासिक विवरणअनुसार वाणिज्य बैंकहरूको औसत स्प्रेडदर गत साउन मसान्तमा ३.३३ प्रतिशतमा झरेको हो। यो २०७८ माघयताकै सबैभन्दा न्यून दर हो।
२०७९ फागुनमा स्प्रेडदर पछिल्लो समयको उच्चतम विन्दुमा पुगेको थियो। त्यसयता लगातार घट्दै आएको स्प्रेडदर साउन मसान्तसम्म आइपुग्दा ५५ महिनाकै न्यून विन्दुमा पुगेको हो।
२०७८ मंसिरमा स्प्रेडदर ३.०५ प्रतिशतसम्म झरेको थियो। त्यसयता भने यो दर उक्त विन्दुभन्दा तल ओर्लिएको छैन। स्प्रेडदर थप घट्दै गएमा वाणिज्य बैंकहरूको ब्याज आम्दानीमा समेत दबाब पर्ने देखिन्छ।
बैंकिङ प्रणालीमा निक्षेप बढ्दै गए पनि कर्जा प्रवाह अपेक्षाकृत बढ्न नसक्दा स्प्रेडदर घट्ने अवस्था आएको हो। राष्ट्र बैंकको तथ्यांकअनुसार असोज ४ गते बैंकिङ प्रणालीमा १ खर्ब १० अर्ब ३५ करोड रुपैयाँ अधिक तरलता रहेको थियो।
बैंकहरूले अनिवार्य नगद मौज्दातबाहेक तत्काल लगानी गर्न नसकेको रकमलाई अधिक तरलताका रूपमा गणना गरिन्छ। सामान्य अवस्थामा यस्तो रकम कर्जा तथा अन्य लगानीमा परिचालन हुनुपर्ने हुन्छ।
तर बैंकिङ प्रणालीमा रहेको वास्तविक अधिक तरलताको आकार अझ ठूलो रहेको देखिन्छ। राष्ट्र बैंकले आइतबारसम्म ९ खर्ब १० अर्ब २० करोड रुपैयाँ निक्षेप संकलन र ४ खर्ब रुपैयाँ राष्ट्र बैंक ऋणपत्रमार्फत बजारबाट रकम खिचेको छ। यसरी केन्द्रीय बैंकले १३ खर्ब १० अर्ब रुपैयाँभन्दा बढी रकम बजारबाट खिचेर राखेको छ।
त्यसमा बैंकिङ प्रणालीमा रहेको १ खर्ब १० अर्ब रुपैयाँभन्दा बढी अधिक तरलता जोड्दा प्रणालीमा करिब १४ खर्ब २० अर्ब ५५ करोड रुपैयाँ बराबरको रकम लगानी हुन नसकेको अवस्था देखिन्छ।
बैंकरहरूका अनुसार रेमिट्यान्स आम्दानी बढेसँगै बैंकिङ प्रणालीमा निक्षेप थपिँदै गए पनि कर्जा प्रवाहमा अपेक्षित विस्तार हुन सकेको छैन। ओभरड्राफ्ट कर्जामा गरिएको कडाइ, सेयर बजारमा देखिएको सरकारी हस्तक्षेप तथा लगानी सहजीकरणमा पर्याप्त ध्यान नदिँदा कर्जा माग प्रभावित भएको उनीहरूको भनाइ छ।
स्प्रेडदर भनेको बैंकले निक्षेपकर्तालाई दिने ब्याज र ऋणीबाट लिने ब्याजबीचको अन्तर हो। यही अन्तरबाट बैंकले ब्याज आम्दानी गर्छ र त्यसबाट सञ्चालन खर्चलगायत अन्य खर्च व्यवस्थापन गरी नाफा आर्जन गर्छ।
स्प्रेडदर निरन्तर घट्दै जाँदा बैंकहरूको ब्याज आम्दानीमा दबाब पर्ने र त्यसको असर समग्र बैंकिङ क्षेत्रको नाफामा पर्न सक्ने देखिन्छ।
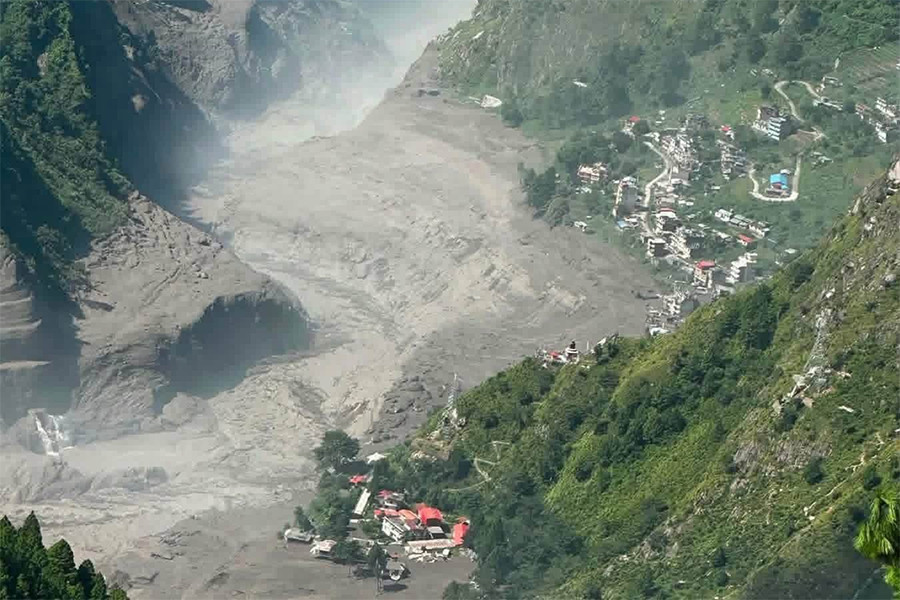
काठमाडौँ । भोटेकोशी नदीमा आएको बाढीबाट प्रभावित रसुवा, नुवाकोट र धादिङका अन्यत्र बसोबासको विकल्प नभएका परिवारको पुनःस्थापनाका लागि ३ हजार २७९ रोपनी जग्गा पहिचान गरिएको छ।
भूमि व्यवस्था, स...
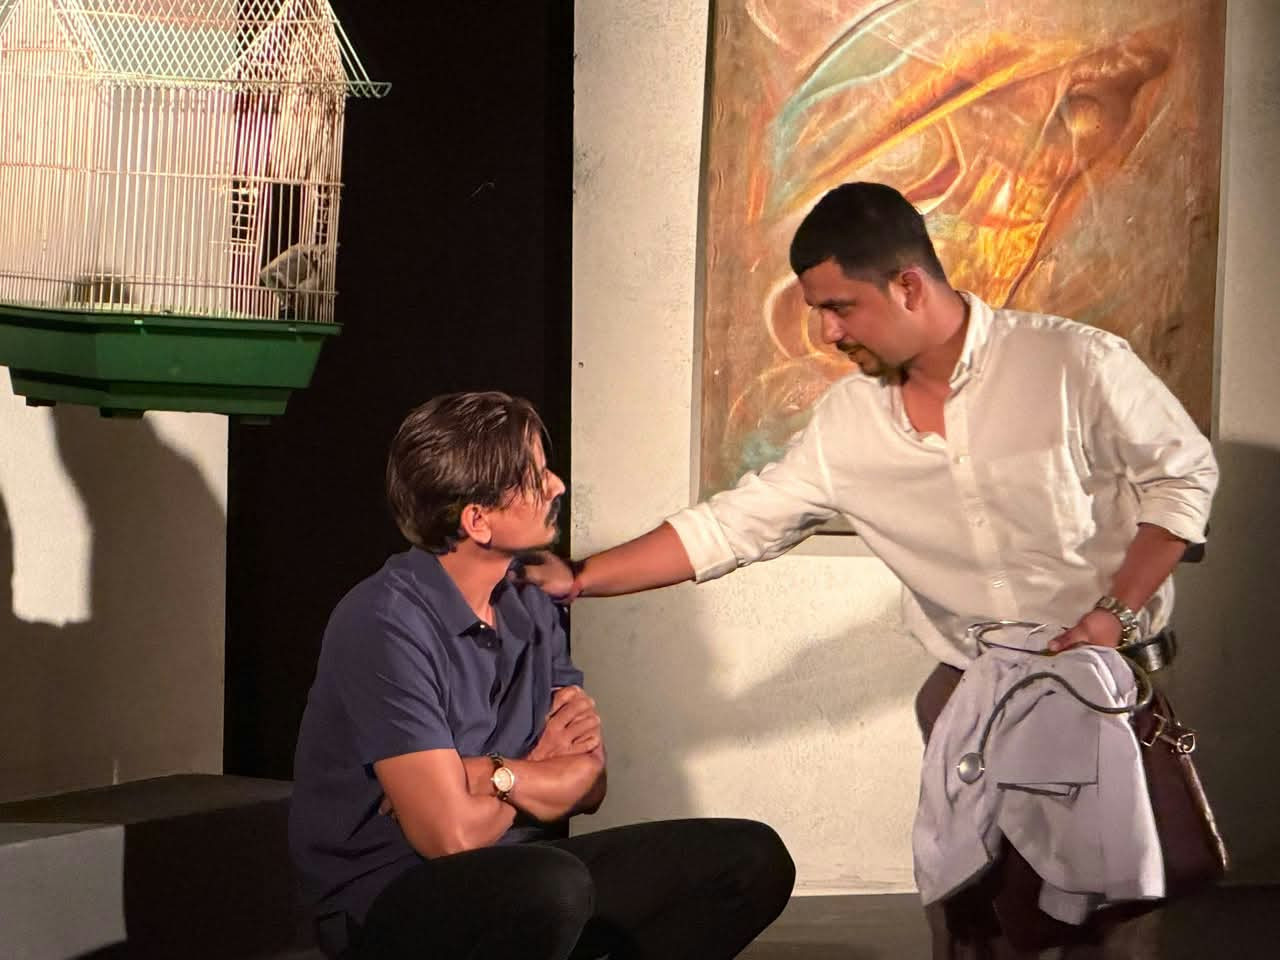
काठमाडौँ । ‘माण्डवी’लाई केवल कथा भनेर हेर्नु यसको गहिराइलाई सीमित गर्नु हुनेछ। यो समयको एउटा संवेदनशील दस्तावेज हो, जहाँ मानिस आफ्नै जीवनको गति, सम्बन्ध र अ...
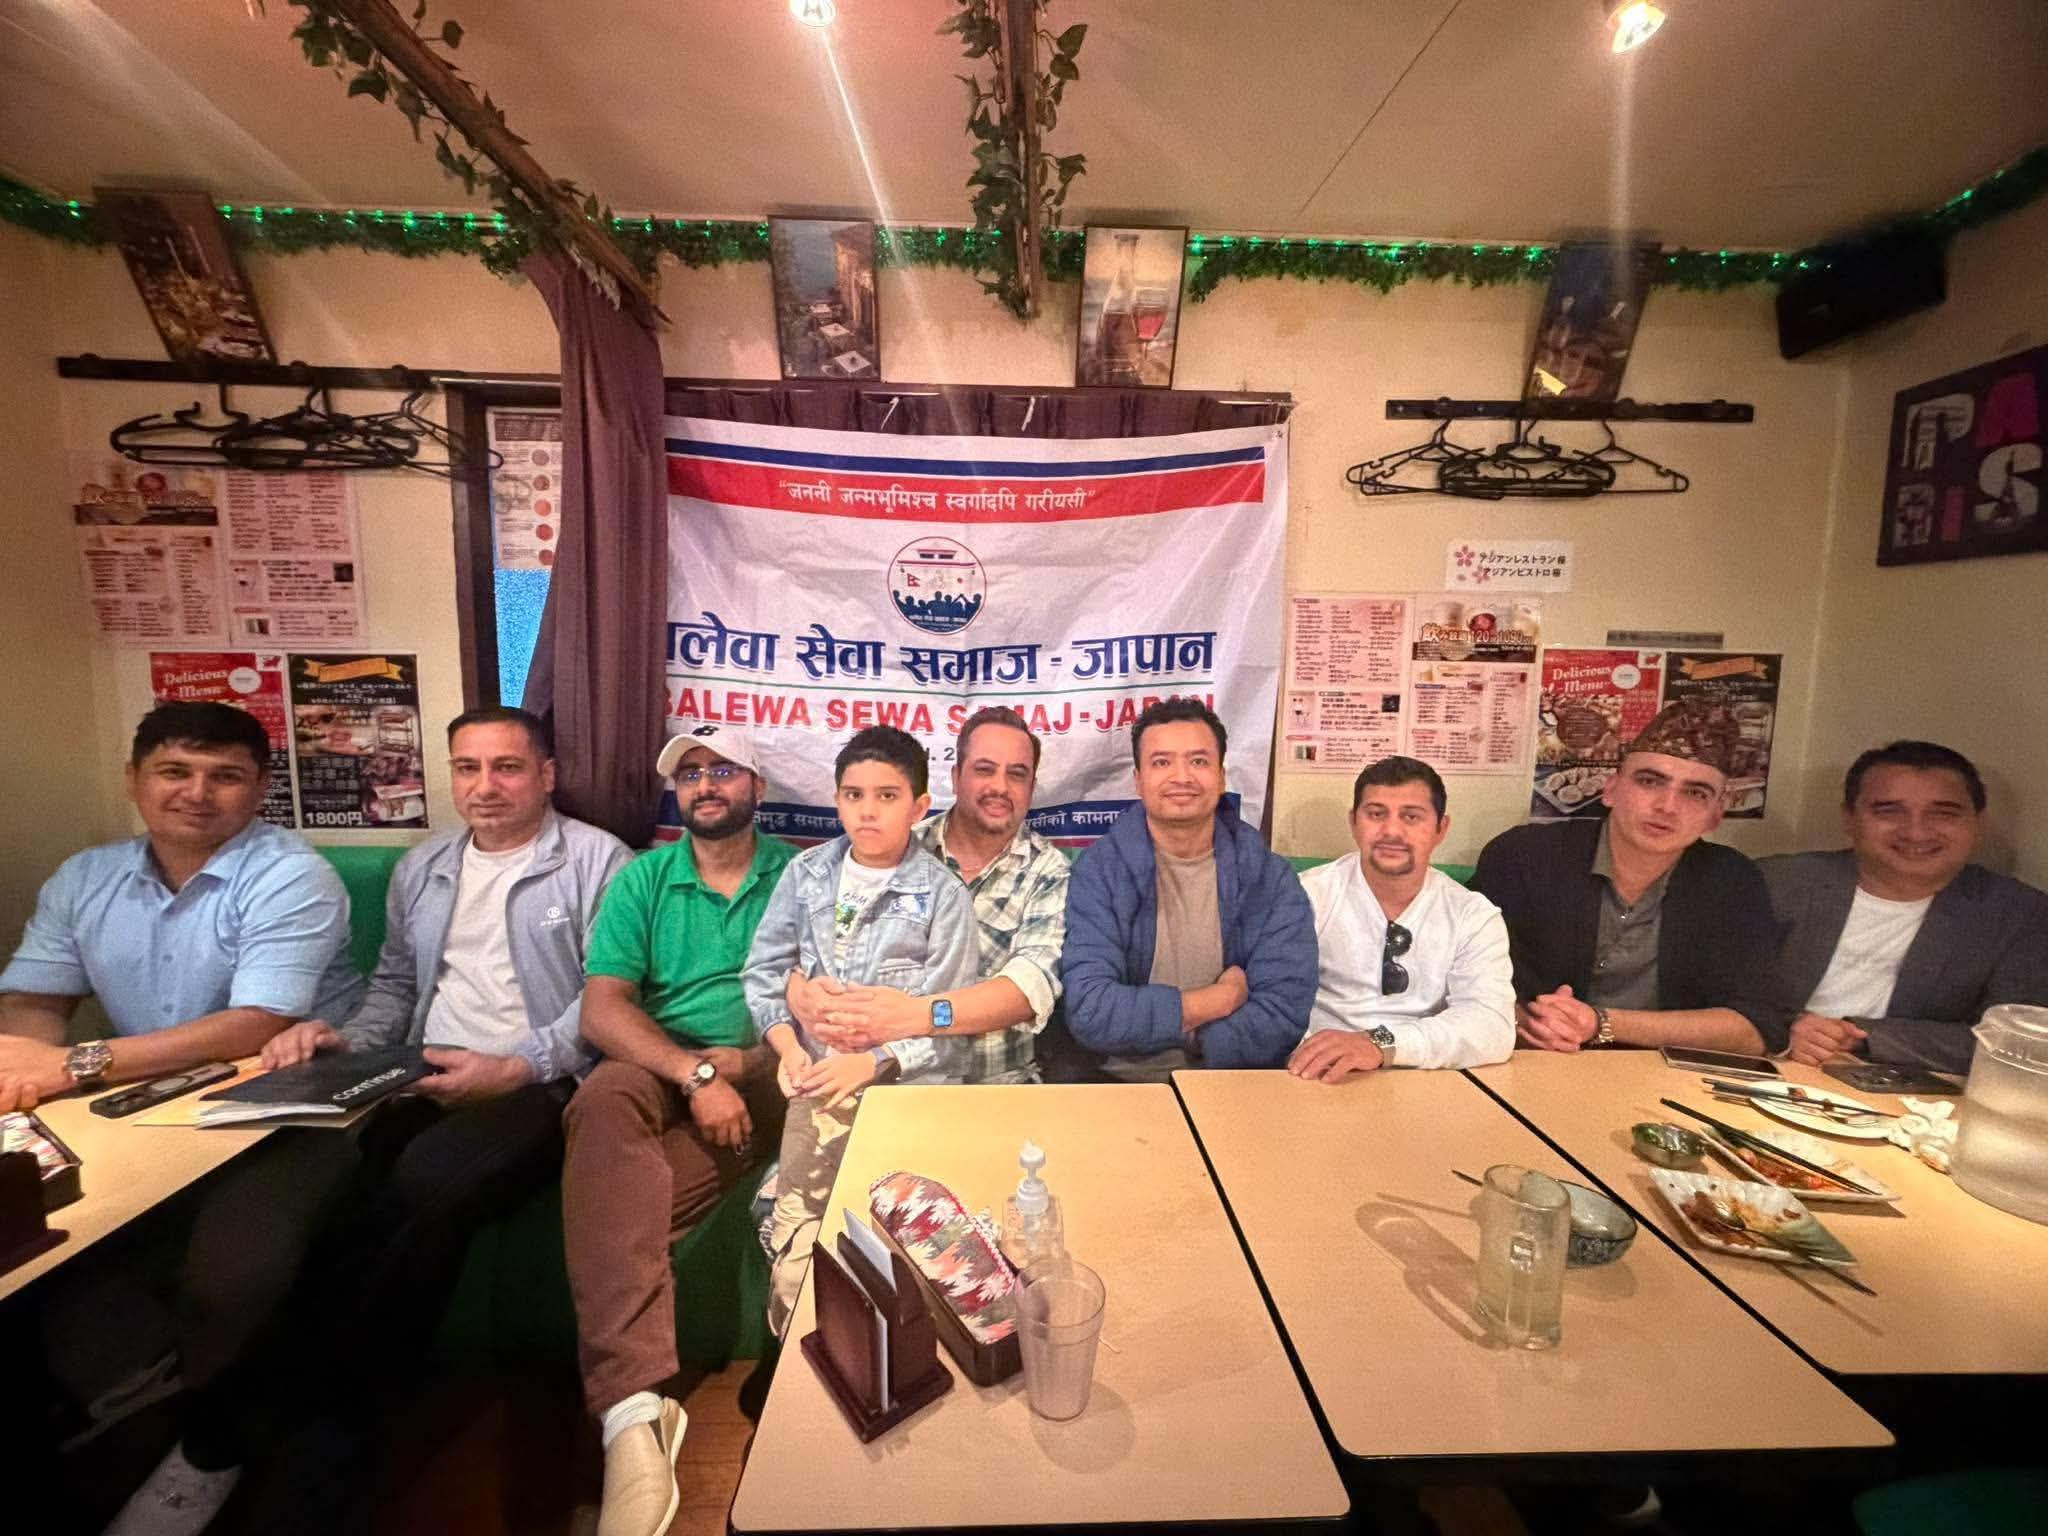
बलेवा सेवा समाज जापानको पाँचौँ नियमित बैठक सेप्टेम्बर २०, २०२६ आइतबार जापानको Kita-Senjuस्थित Asia Restaurant Sakura मा सम्पन्न भएको छ। समाजका पदाधिकारी, संरक्षक तथा सल...